Berita
Rupiah Melemah di Atas Rp18.000: Siapa Tekor, Siapa Untung?
Rupiah Melemah di Atas Rp18.000: Siapa Tekor, Siapa Untung?
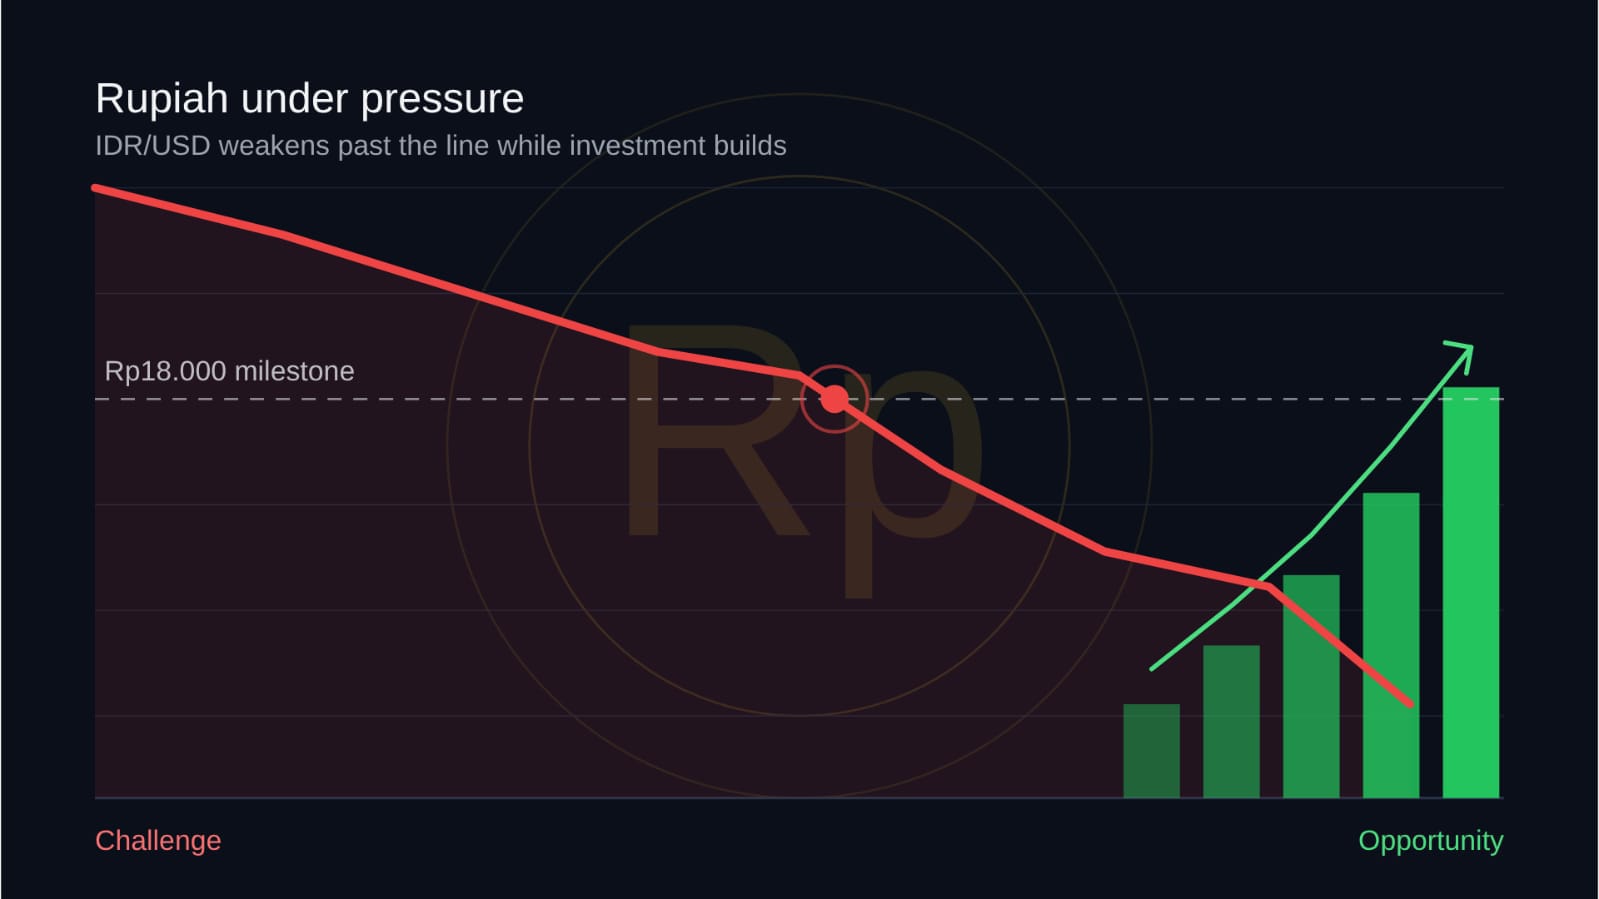
Pelemahan rupiah masih bertahan di atas Rp18.000. Rupiah ditutup di level Rp18.085 per dolar Amerika Serikat (AS) pada Senin, 9 November 2026, menguat tipis dari Rp18.089 pada penutupan Jumat, menurut data Bloomberg. Bagi sebagian orang, angka itu hanya deretan digit di layar ponsel. Bagi pemilik toko elektronik, importir bahan baku, atau orang tua yang anaknya kuliah di luar negeri, angka itu langsung terasa di dompet.
Sejak akhir 2025, rupiah telah terdepresiasi sekitar 7,8 persen, dari kisaran Rp16.670 per dolar AS. Pergerakannya pun tidak lurus. Gubernur Bank Indonesia (BI) Destry Damayanti menyebut rupiah sempat menguat ke kisaran Rp17.830 pada akhir September, lalu kembali tertekan sejak Oktober.
Pelemahan rupiah terhadap dolar AS memang bukan kabar baik bagi semua orang, tetapi juga bukan bencana bagi semua pihak. Ada yang menanggung beban, ada pula yang justru mendapat keuntungan. Artikel ini mengurai penyebabnya, siapa saja yang terdampak, dan apa yang perlu disiapkan.
Mengapa Nilai Tukar Rupiah Terus Berfluktuasi?
Indonesia menganut sistem nilai tukar mengambang. Harga rupiah ditentukan oleh permintaan dan penawaran di pasar valuta asing. Ketika kebutuhan akan dolar lebih besar daripada pasokannya, harga dolar naik dan rupiah melemah. BI bisa masuk ke pasar untuk meredam gejolak, tetapi tidak untuk melawan arah besar yang digerakkan faktor fundamental.
Karena itu, naik-turunnya kurs bukan sekadar soal sentimen harian. Di baliknya ada tarik-menarik kekuatan dari luar dan dari dalam negeri.
Penyebab Utama Pelemahan Rupiah
Faktor Eksternal: Suku Bunga The Fed dan Geopolitik Global
Penyebab nilai tukar rupiah turun yang paling sering disebut adalah kebijakan suku bunga bank sentral AS, The Fed. Saat suku bunga di Amerika tinggi, imbal hasil aset berdenominasi dolar menjadi menarik, sehingga investor global cenderung memindahkan dananya dari negara berkembang, termasuk Indonesia. Arus keluar modal (capital outflow) inilah yang menekan rupiah. Data ketenagakerjaan AS Oktober 2026 yang lebih kuat dari perkiraan juga menaikkan ekspektasi pasar bahwa The Fed akan menaikkan suku bunga pada Desember, menurut analis Doo Financial Futures, Lukman Leong.
Faktor geopolitik menambah tekanan. Dolar AS sempat menguat menjelang pemilihan paruh waktu di Amerika Serikat pada 3 November, sementara ketegangan antara Washington dan Teheran masih menjadi sorotan pasar, meski Qatar disebut meningkatkan upaya mediasi. Ketika dunia diliputi ketidakpastian, investor memburu aset yang dianggap aman (safe haven), dan dolar biasanya menjadi pilihan pertama.
Konflik itu juga memengaruhi harga minyak. Pada 3 November, harga minyak dunia sempat turun 10,94 persen ke US$104,77 per barel setelah AS dan Iran membuka peluang perundingan. Harga kemudian turun lagi hingga Brent berada di kisaran US$98 per barel pada 7 November, tetapi masih tergolong tinggi. Selama harga minyak tinggi, beban subsidi energi dalam anggaran pemerintah berpotensi membengkak.
Faktor Internal: Defisit Neraca Pembayaran dan Ketergantungan Impor
Dari dalam negeri, masalahnya lebih struktural. Neraca perdagangan barang memang masih surplus US$3,36 miliar pada September 2026. Namun, surplus kumulatif Januari–September hanya US$10,61 miliar, jauh di bawah US$33,54 miliar pada periode yang sama tahun lalu, menurut data BPS. Artinya, penyangga devisa dari perdagangan barang menipis.
Neraca perdagangan barang pun hanya satu komponen. Pembayaran jasa seperti pengiriman dan asuransi, serta pembayaran dividen dan bunga utang kepada pihak asing, ikut menyedot devisa. Ditambah lagi, industri dalam negeri masih bergantung pada impor bahan baku, mesin, bahan bakar minyak, dan sebagian pangan. Selama ketergantungan ini belum berkurang, rupiah tetap rentan terhadap guncangan dari luar.
Dampak Pelemahan Rupiah bagi Harga Barang, Ekspor, dan Investasi
Beban Sektor Impor dan Lonjakan Harga Barang Konsumsi
Dampak dolar naik terhadap harga barang paling cepat terasa pada produk yang bahan bakunya diimpor. Pengusaha harus membayar lebih banyak rupiah untuk jumlah dolar yang sama, dan kenaikan biaya itu akhirnya diteruskan ke konsumen. Contohnya ponsel dan peralatan elektronik, bahan baku obat, pakan ternak, serta produk olahan berbahan gandum dan kedelai.
BPS mencatat inflasi Oktober 2026 sebesar 3,23 persen secara tahunan, turun tipis dari 3,28 persen pada September, tetapi lebih tinggi daripada Oktober 2025 yang sebesar 2,86 persen. Angka itu mendekati batas atas sasaran inflasi nasional, yakni 3,5 persen. Pendorong utamanya masih harga pangan, terutama cabai dan beras. Bensin dan tarif pesawat, dua komponen yang peka terhadap harga minyak dan kurs, ikut menyumbang.
Tekanan harga ini muncul ketika daya beli sedang diuji. Konsumsi rumah tangga pada kuartal III 2026 memang masih tumbuh 5,04 persen secara tahunan, tetapi sedikit melambat dari 5,06 persen pada kuartal II. Dibandingkan kuartal sebelumnya, konsumsi rumah tangga bahkan terkontraksi 0,57 persen, menurut data BPS yang dikutip Kontan. Perusahaan yang punya utang dalam dolar juga menghadapi cicilan yang makin berat**.**
Biaya Kuliah dan Belanja Luar Negeri
Dampaknya juga terasa bagi keluarga yang membiayai anak kuliah di luar negeri. Biaya kuliah dan hidup dibayar dalam dolar, sehingga setiap US$1.000 kini setara sekitar Rp18,09 juta, atau sekitar Rp1,4 juta lebih mahal daripada saat kurs berada di kisaran Rp16.670 pada akhir 2025. Sebagai ilustrasi, untuk biaya US$20.000 per tahun, selisihnya sekitar Rp28,3 juta. Hal serupa berlaku bagi tiket pesawat internasional, langganan layanan digital, dan belanja di toko daring luar negeri.
Durian Runtuh bagi Pelaku Usaha Eksportir
Di sisi lain, eksportir komoditas seperti batu bara, minyak kelapa sawit, nikel, serta produk perikanan dan furnitur mendapat rezeki. Pendapatan mereka dalam dolar, ketika ditukar ke rupiah, menjadi lebih besar, sementara biaya operasional seperti upah dan sewa lahan tetap dibayar dalam rupiah. Hasilnya, margin keuntungan melebar. Inilah alasan keuntungan eksportir saat rupiah melemah sering disebut durian runtuh.
Namun, gambarnya tidak sesederhana itu. Eksportir yang bahan bakunya diimpor, misalnya industri tekstil dan elektronik, ikut menanggung kenaikan biaya. Keuntungan juga sangat bergantung pada harga komoditas di pasar dunia. Jika harga global turun, bonus dari kurs bisa habis begitu saja.
Pengaruhnya terhadap Iklim Investasi dan Stabilitas Ekonomi Makro
Bagi investor asing, nilai tukar yang bergejolak berarti risiko tambahan. Keuntungan investasi dalam rupiah bisa tergerus ketika dikonversi kembali ke dolar. Karena itu, investor biasanya meminta imbal hasil yang lebih tinggi atau memilih menunggu keadaan lebih tenang. Dampaknya terlihat pada pasar saham dan pasar surat berharga negara. Pelemahan kurs juga membebani anggaran negara karena pembayaran utang luar negeri dan subsidi energi menjadi lebih mahal dalam rupiah.
Meski begitu, bantalan ekonomi Indonesia belum tipis. BI melaporkan cadangan devisa akhir Oktober 2026 sebesar US$146,8 miliar, naik dari US$146,3 miliar pada September, walau masih sekitar 2 persen di bawah posisi Oktober 2025. Jumlah itu setara pembiayaan 5,3 bulan impor, di atas standar kecukupan internasional yang umumnya sekitar tiga bulan. BI juga menahan suku bunga acuan (BI Rate) di 5,75 persen pada Oktober.
Dari sisi aktivitas ekonomi, BPS mencatat produk domestik bruto kuartal III 2026 tumbuh 5,47 persen secara tahunan. Indeks manajer pembelian (Purchasing Managers’ Index/PMI) manufaktur Indonesia mencapai 54,0 pada Oktober, tertinggi dalam 31 bulan terakhir, atau sejak Maret 2024. Angka di atas 50 menandakan sektor manufaktur sedang berekspansi. Selama ekonomi tumbuh dan cadangan devisa terjaga, kepercayaan investor punya pijakan yang kuat.
Apa yang Bisa Dilakukan?
Pemerintah dan BI perlu menjaga stabilitas kurs, merawat cadangan devisa, dan mengurangi ketergantungan impor lewat penguatan industri dalam negeri. Pelaku usaha perlu menerapkan lindung nilai (hedging), mencari bahan baku lokal, dan memperluas pasar ekspor agar tidak terlalu terpapar risiko kurs. Masyarakat umum bisa bersikap lebih bijak dengan mengatur pengeluaran dan tidak panik membeli dolar.
Kesimpulan
Pelemahan rupiah terhadap dolar AS bukan sekadar cerita buruk atau cerita bagus. Importir, konsumen, dan perusahaan berutang dolar menanggung beban, sedangkan eksportir komoditas menikmati margin yang lebih lebar. Persoalan sebenarnya terletak pada ketahanan ekonomi dalam menghadapi gejolak yang datang silih berganti. Dengan antisipasi yang tepat, pelemahan kurs bisa dikelola dan tidak harus berubah menjadi krisis.
Sumber
Data diakses pada 10 November 2026. Angka BI dan BPS dikutip melalui pemberitaan media yang memuat rilis resmi keduanya.
- Kurs penutupan 9 November 2026: Kontan, “Sentimen Eksternal Mendominasi Pergerakan Rupiah” (data Bloomberg) dan Antara, “Rupiah Senin Ditutup Menguat ke Rp18.085”
- Data ketenagakerjaan AS dan ekspektasi The Fed: Metro TV, 9 November 2026 dan Kontan, 10 November 2026
- Cadangan devisa Oktober 2026: Bisnis.com, 6 November 2026
- Kurs akhir 2025 dan depresiasi sejak awal tahun: Sindonews (data Reuters)
- Kurs akhir November 2025: Bisnis.com, 28 November 2025
- Pernyataan Gubernur BI Destry Damayanti soal rupiah akhir September: Jawa Pos, 3 November 2026
- Dolar menguat jelang pemilu paruh waktu AS: Metro TV, 2 November 2026
- Mediasi Qatar antara AS dan Iran: Okezone, 5 November 2026
- Harga minyak: VIVA, 3 November 2026 dan VIVA, 7 November 2026; dampaknya pada subsidi energi: Kontan, 3 November 2026
- Neraca dagang September 2026: DDTCNews, 2 November 2026; BI Rate: Kontan, infografik BPS dan BI
- Inflasi Oktober 2026 dan pembandingnya: Antara, 2 November 2026 dan Pontianak Post, 2 November 2026
- Pendorong inflasi (cabai, beras, bensin, tarif pesawat): Harian Jogja, 2 November 2026
- PDB kuartal III 2026: Republika, 5 November 2026; konsumsi rumah tangga: Kontan, 5 November 2026
- PMI manufaktur Oktober 2026: Kontan, 2 November 2026
- Referensi resmi: Bank Indonesia, Badan Pusat Statistik, dan Kementerian Keuangan RI, Badan Kebijakan Fiskal


